В 2025 году искусственный интеллект перестал быть экспериментальной технологией и превратился в стратегический императив1 для банковского сектора, трансформируя подходы к управлению рисками, обслуживанию клиентов и внутренней операционной деятельности. Глобальные инвестиции в ИИ в финансовом секторе, по последним оценкам, достигают $35 миллиардов , а к 2027 году, как ожидается, удвоятся и превысят $97 миллиардов . Российские банки, включая Сбер и ВТБ, активно интегрируют ИИ-решения, демонстрируя значительный экономический эффект.
Внедрение ИИ затрагивает все ключевые бизнес-процессы финансовых учреждений. Аналитики выделяют несколько наиболее значимых областей применения.
Во-первых, банки перешли от общих задач автоматизации к точечной оптимизации высокозатратных рабочих процессов. ИИ применяется для анализа финансовых документов, автоматического заполнения профилей заемщиков, определения приоритетности кредитных заявок и составления служебных записок. Это позволяет значительно сократить временные затраты на рутинные операции.
Во-вторых, технологии машинного обучения2 революционизируют борьбу с мошенничеством и оценку кредитных рисков. Алгоритмы в режиме реального времени анализируют транзакции, выявляя аномальные паттерны поведения3, что позволяет предотвращать финансовые потери. В области кредитования модели ИИ оценивают больше параметров, чем традиционные методы, включая альтернативные данные4, что позволяет точнее прогнозировать вероятность дефолта.
В-третьих, ключевым фактором удержания клиентов стала персонализация. Как отмечают 77% банковских лидеров, именно она ведет к росту лояльности. Российские банки демонстрируют успехи в этом направлении: Сбер, используя ИИ, анализирует более 2000 параметров о клиенте, включая внешние данные, такие как курс валют и погода, чтобы с точностью до 65% предугадывать потребности и предлагать релевантные продукты из пула в 600 позиций.
Банки сообщают об успешных кейсах внедрения ИИ: Сбер заявил о финансовом эффекте в размере 230 миллиардов рублей в 2022 году, ВТБ разработал голосового помощника, который сократил время обслуживания клиентов в 1,5 раза и повысил их удовлетворенность на 24%, банк «Открытие» автоматизировал распознавание паспортов при выездном обслуживании, сократив время обработки документа до одной секунды и ускорив выдачу карт на 15-20%.
Стремительное внедрение ИИ сопровождается экспертными дискуссиями и регуляторными вызовами. В Bank Policy Institute предупреждают, что медлительность регуляторов может заблокировать инновации, поскольку банки вынуждены проходить многомесячные проверки моделей рисков даже для развертывания низкорисковых инструментов ИИ.
«Идет война за кадровые ресурсы, — констатирует Александра Мусавизаде, экономист и основатель компании Evident Insights. — Сейчас быть в авангарде — это действительно вопрос жизни и смерти». Острую нехватку квалифицированных в ИИ сфере специалистов отмечают и в России. По данным Сбера, рынок требовал в 6–7 раз больше дата-сайентистов в 2023 году, чем в 2020.
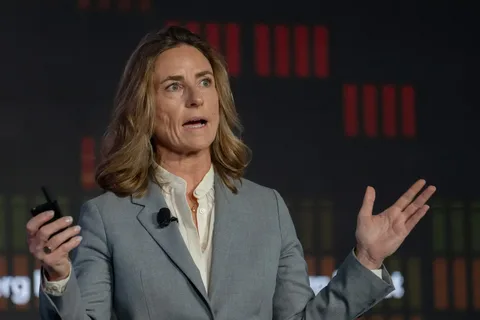
Важным аспектом остается контроль над технологией. Моника Дефан, руководитель Amundi Institute, подчеркивает: «Искусственный интеллект не может заменить мозг. Столь же важными являются интерпретация, понимание и проверка того, что дают алгоритмы». Базельский комитет по банковскому надзору указывает на такие риски, как непрозрачность моделей, потенциальные смещения в алгоритмах и рост киберрисков.
Ожидается, что к 2034 году объем мирового рынка ИИ в секторе BFSI5 достигнет 192,7 миллиардов долларов, демонстрируя среднегодовой темп роста в 22%. Будущее банковского сектора будет определяться способностью финансовых институтов балансировать между инновационной агрессией и ответственным внедрением, выстраивая прозрачные и управляемые ИИ-экосистемы, пользующиеся доверием как клиентов, так и регуляторов.
Пишу об искусственном интеллекте и будущем, которое не так далеко, как кажется. Возможно, я сам искусственный интеллект, но вы это не докажете.
- Стратегический императив — обязательное к выполнению стратегическое условие, ключевое направление деятельности, от которого зависит конкурентоспособность и будущее компании или целой отрасли.
- Машинное обучение — это подраздел искусственного интеллекта, в котором алгоритмы учатся находить закономерности в больших объемах данных и на основе этого обучения делают прогнозы или принимают решения без явного программирования на каждое действие.
- Аномальные паттерны поведения — нестандартные, отклоняющиеся от нормы схемы или последовательности действий (например, транзакций клиента), которые могут сигнализировать о мошенничестве или повышенном риске.
- Альтернативные данные — нетрадиционные источники информации (например, история онлайн-покупок, активность в соцсетях, данные с датчиков), которые используются для анализа и прогнозирования, дополняя стандартные финансовые показатели.
- BFSI — общепринятая в международной практике аббревиатура от Banking, Financial Services and Insurance, обозначающая банковский сектор, рынок финансовых услуг и страхования.